


Оставить заявку
Заполните короткую форму, и наш эксперт свяжется с вами, рассчитает стоимость, предложит оптимальный маршрут и возьмёт вашу логистику под полный контроль.
Нажимая на кнопку «Отправить», вы даете согласие на обработку персональных данных в соответствии с политикой конфиденциальности.
Заказать звонок
Укажите телефон, и наш специалист свяжется с вами, подскажет оптимальное решение и ответит на все вопросы по доставке и таможенному оформлению.
Нажимая на кнопку «Отправить», вы даете согласие на обработку персональных данных в соответствии с политикой конфиденциальности.
Мы используем cookie, чтобы сайт работал быстрее и удобнее. Продолжая пользоваться ресурсом, вы соглашаетесь с их использованием.


ТАМОЖЕННОЕ ОФОРМЛЕНИЕ КОСМЕТИКИ
Импорт косметики требует предварительной проверки состава, назначения продукции, кода ТН ВЭД, разрешительной документации и маркировки. Требования могут существенно отличаться даже для внешне похожих товаров: крема для лица, детской косметики, средств для окрашивания волос, декоративной косметики или продукции для профессионального применения.
Наша компания сопровождает импорт косметической продукции из Южной Кореи, Китая, Японии, Франции, Италии, Испании, Турции, ОАЭ и других стран. Так же работаем с поставками азиатской, европейской и ближневосточной косметики для дистрибьюторов, торговых сетей, интернет-магазинов и маркетплейсов.
Мы обеспечиваем таможенное оформление косметической продукции при импорте в Россию. До отправки партии анализируем ассортимент, состав и назначение товаров, сведения о производителе, форму выпуска и упаковку, определяем коды ТН ВЭД и проверяем, какие документы о соответствии необходимы для ввоза и последующей реализации.
Для косметики особенно важно провести такую проверку до закупки и отправки товара. На этапе подготовки можно выявить расхождения в наименовании продукции, составе, документах производителя или маркировке и запросить необходимые сведения у иностранного поставщика.
При многотоварных поставках прорабатываем ассортимент по каждой позиции: бренд → наименование → артикул → назначение → состав → объем/масса → производитель → страна происхождения → разрешительный документ. Это особенно актуально для дистрибьюторов, интернет-магазинов и поставщиков маркетплейсов, у которых одна партия может включать десятки или сотни SKU.
После проверки документов рассчитываем таможенные платежи, готовим декларацию на товары и сопровождаем оформление до выпуска. При необходимости организуем международную перевозку, получение выпущенного груза и дальнейшую доставку по России.

КАКУЮ КОСМЕТИКУ ОФОРМЛЯЕМ
Отдельно проверяем продукцию, которая находится на границе между косметическим средством и другими категориями товаров. Заявления производителя о лечебном, дезинфицирующем или ином специальном действии могут влиять на требования к продукции.
КОД ТН ВЭД, ДОКУМЕНТЫ И ТАМОЖЕННЫЕ ПЛАТЕЖИ
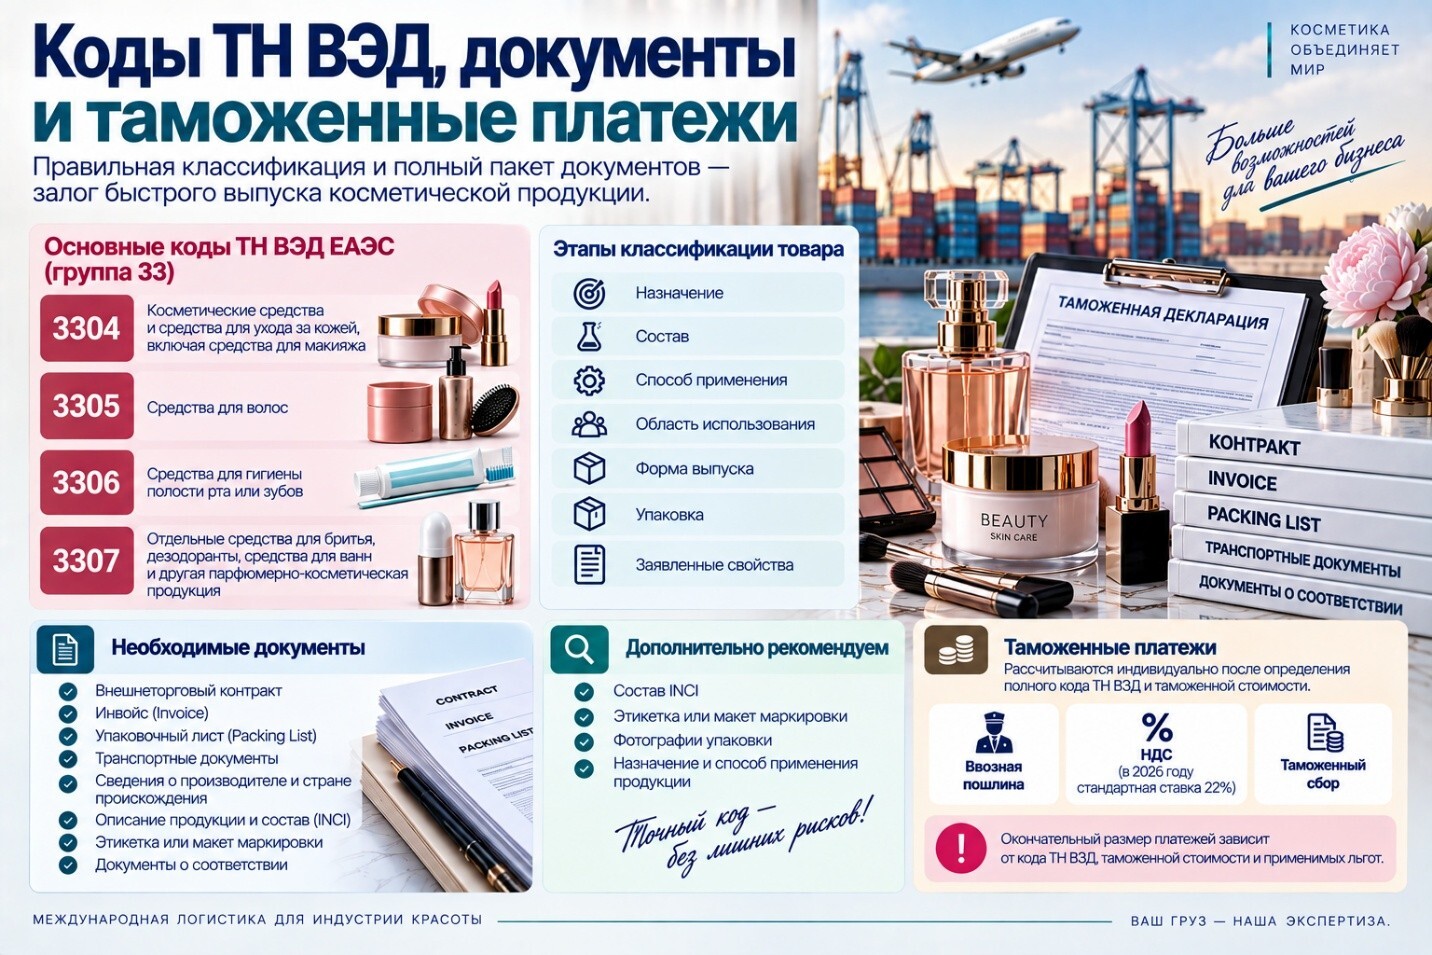
Косметика не классифицируется по одному универсальному коду. Значительная часть продукции относится к группе 33 ТН ВЭД ЕАЭС, однако конкретная товарная позиция зависит от назначения, состава и вида средства.
Например, при предварительной классификации могут рассматриваться:
- 3304 — косметические средства и средства для ухода за кожей, включая средства для макияжа;
- 3305 — средства для волос;
- 3306 — средства для гигиены полости рта или зубов;
- 3307 — отдельные средства для бритья, дезодоранты, средства для ванн и другая парфюмерно-косметическая продукция.
Для декларации необходимо определить полный код ТН ВЭД ЕАЭС конкретного товара. Поэтому одного названия «крем», «сыворотка» или «маска» недостаточно.
При классификации анализируем:
назначение → состав → способ применения → область использования → форму выпуска → упаковку → заявленные свойства.
Для оформления обычно необходимы внешнеторговый контракт, Invoice, Packing List, транспортные документы, сведения о производителе и стране происхождения, описание продукции и применимые документы о соответствии.
Для проверки косметики желательно дополнительно получить состав INCI, этикетку или макет маркировки, фотографии упаковки, назначение и способ применения продукции.
Таможенные платежи рассчитываются индивидуально после определения полного кода ТН ВЭД и таможенной стоимости. При импорте могут учитываться ввозная пошлина, НДС и таможенный сбор. Для стандартной ставки НДС в 2026 году при отсутствии льгот применяется 22%.
ДЕКЛАРАЦИЯ СООТВЕТСТВИЯ ИЛИ ГОСУДАРСТВЕННАЯ РЕГИСТРАЦИЯ
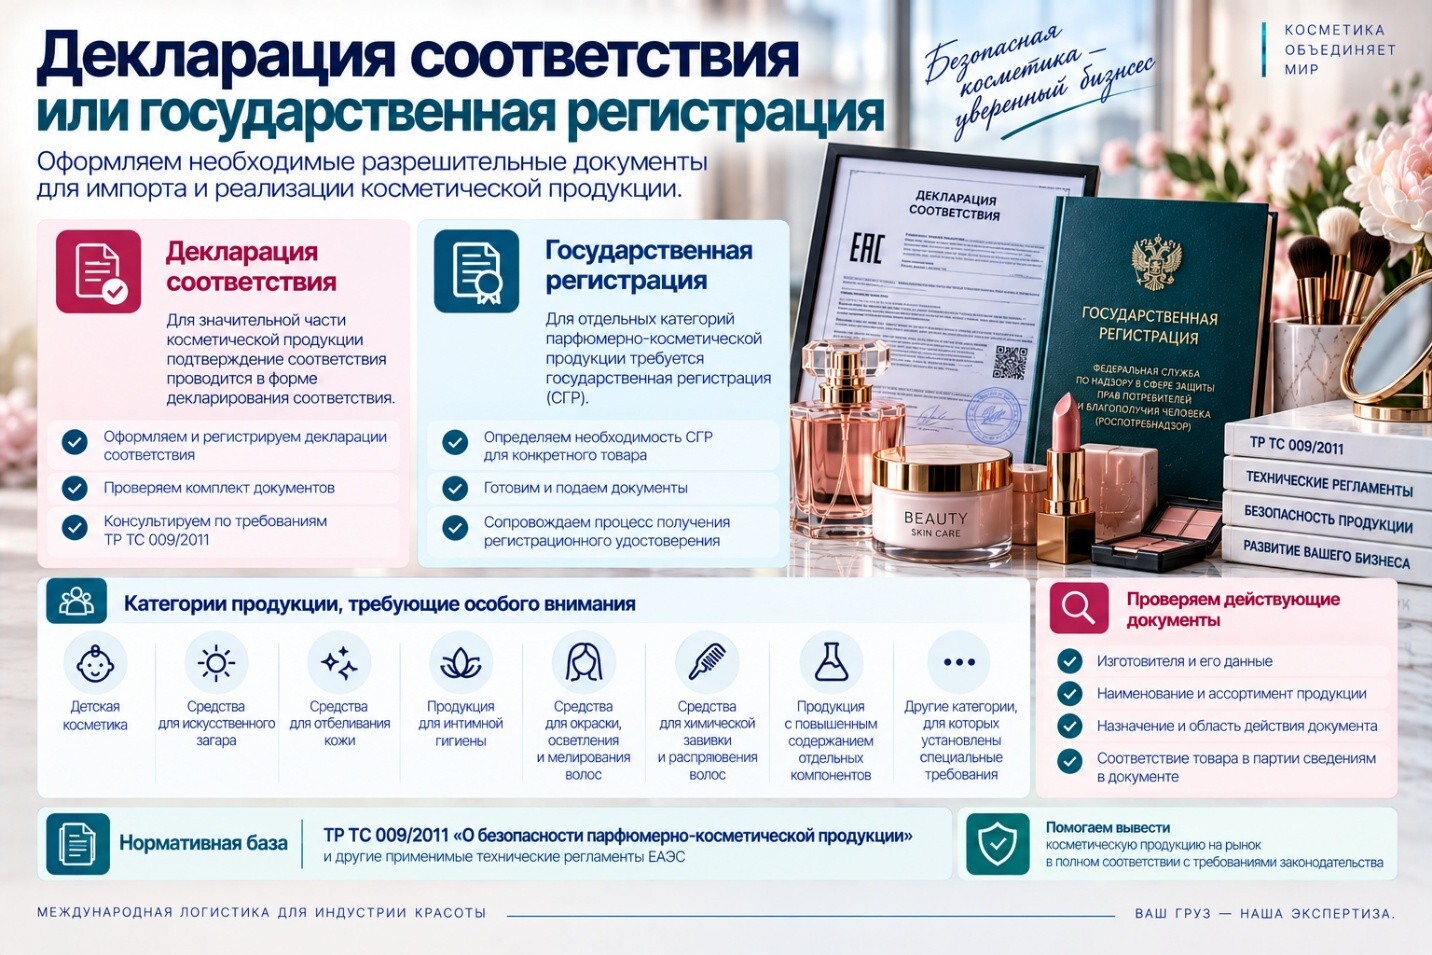
Для косметики нельзя исходить из принципа «на всю продукцию нужна одна декларация». Требования определяются ТР ТС 009/2011 «О безопасности парфюмерно-косметической продукции» и характеристиками конкретного товара.
Для значительной части обычной косметической продукции подтверждение соответствия проводится в форме декларирования соответствия.
Для отдельных категорий парфюмерно-косметической продукции предусмотрена государственная регистрация. Поэтому до ввоза проверяем, к какой категории относится конкретное средство и какой документ требуется.
Особенно внимательно необходимо проверять, в частности, отдельные виды:
- детской косметики;
- продукции для искусственного загара;
- средств для отбеливания кожи;
- продукции для интимной гигиены;
- средств для химической окраски, осветления и мелирования волос;
- продукции для химической завивки и распрямления волос;
- косметической продукции с повышенным содержанием отдельных компонентов и иных категорий, для которых установлены специальные требования.
Если разрешительный документ уже оформлен, проверяем изготовителя, наименование продукции, ассортимент, назначение и область действия документа. Товар в партии должен соответствовать сведениям, указанным в документе.
МАРКИРОВКА КОСМЕТИЧЕСКОЙ ПРОДУКЦИИ
До отправки партии проверяем не только разрешительные документы, но и информацию, которая должна быть нанесена на продукцию.
В зависимости от конкретного товара проверяются:
Отдельно необходимо различать маркировку в соответствии с техническим регулированием ЕАЭС и обязательную цифровую маркировку средствами идентификации. Для конкретного товара проверяем, распространяются ли на него действующие требования системы маркировки.
Макет этикетки желательно проверить до печати большой партии упаковки или этикеток, чтобы не исправлять маркировку после прибытия товара.
В зависимости от конкретного товара проверяются:
- наименование и назначение продукции;
- изготовитель и его данные;
- страна происхождения;
- номинальное количество;
- состав;
- срок годности;
- условия хранения, когда они необходимы;
- меры предосторожности;
- способ применения, когда без него возможно неправильное использование;
- номер партии или другой идентификатор;
- сведения, необходимые для обращения продукции на рынке ЕАЭС.
Отдельно необходимо различать маркировку в соответствии с техническим регулированием ЕАЭС и обязательную цифровую маркировку средствами идентификации. Для конкретного товара проверяем, распространяются ли на него действующие требования системы маркировки.
Макет этикетки желательно проверить до печати большой партии упаковки или этикеток, чтобы не исправлять маркировку после прибытия товара.
БЫСТРЫЙ РАСЧЕТ
НАМ ДОВЕРЯЮТ


КЕЙСЫ
КОНТАКТЫ
Россия, Москва
